

Günümüzün ekonomik sisteminde, dünya çapında her türlü işletme ve yatırım başlatmak için sayısız araç ve yöntem bulunmaktadır. Ancak, ister küçük bir işletme kurmak isterse de köklü bir şirketin hayatta kalmasını sağlamak olsun, işletmenizin en iyi performansını garanti altına almak için bu araçlardan bazılarına hakim olmak çok önemlidir.
Konuya aşina olan herkes, herhangi bir iş girişimini başarıyla tamamlamak için gerekli olan Borç Oranının yönetimine özel önem vermemiz gerektiğini mutlaka önerecektir .
Borç oranı nedir?
Borç oranı, günümüzde en yaygın kullanılan finansman oranlarından biridir. Bunun nedeni, bir şirketin finansal sağlığını ölçmek ve değerlendirmek için çok önemli bilgiler sağlamasıdır. Esasen, borç oranı finansal kaldıraç oranını, yani bir şirketin yönetebileceği maksimum borç miktarını ölçer. Özünde, bu finansal oran şirketin dış finansmanını gösterir.
Borç oranının ne anlama geldiğini daha iyi anlamak için , borcun bir bakıma şirketin üçüncü şahıslara olan bağımlılığına göre ölçüldüğünü, borç oranının ise şirketin bankacılık kurumları, hissedar grupları veya hatta diğer şirketler gibi çeşitli finansman kuruluşlarına ne ölçüde bağımlı olduğunu belirtmek için kullanıldığını akılda tutmak önemlidir.
Bu finansal kavramı anlamanın bir başka yolu da aşağıdaki açıklamadandır.
Öncelikle, varlıklar, yükümlülükler veya net değer gibi bazı temel kavramların anlamını anlamak gereklidir.
Varlıklar, bir şirketin veya işletmenin sahip olduğu her şeyin toplam değerini temsil eder ; başka bir deyişle, şirketin çeşitli varlıkları ve hakları aracılığıyla sahip olabileceği maksimum değeri temsil eder ve bunlar elbette nakde veya şirkete likidite sağlayan diğer eşdeğer araçlara dönüştürülebilir. Yükümlülükler ise, çeşitli yollarla elde edilebilen tüm dış kaynakları, yani finansmanı temsil eder.
Böylelikle, yükümlülükler varlıkları ve mali hakları oluştururken, yükümlülüklerin kredi yükümlülüklerinden, yani gerek bankacılık kurumlarından alınan krediler için gerekse kredili satın almalar için yapılması gereken borç ve ödemelerden oluştuğu söylenebilir. çeşitli tedarikçiler ile.
Özetle, yükümlülükler, şirketin bankalara, vergilere, maaşlara, tedarikçilere vb. üçüncü taraflara olan tüm borçlarını temsil eder. Son olarak, adından da anlaşılacağı gibi, şirketin net değeri, yükümlülüklerin maliyeti hariç, sahip olduğu tüm net kaynakları temsil eder. Başka bir deyişle, varlıklar eksi ödenmesi gereken tüm borçların değeridir. Bu nedenle, bir şirketin net değeri, varlıklardan yükümlülüklerin çıkarılmasıyla elde edilir . Örneğin, bir şirketin 10 milyon euro değerinde varlığı varsa, ancak yükümlülükleri toplam 2 milyon euro ise, net değerinin 8 milyon euro olduğu tahmin edilebilir.
Borç oranına ilişkin bazı temel tanımları anladıktan sonra , çoğu durumda birçok şirketin dış finansman kaynaklarını kullandığını, yani hızlı büyüme dönemlerinde veya büyük bir iş çeşitliliğini yönettikleri zamanlarda, örneğin yatırımları finanse etmek veya belirli cari giderlerin ödemelerini karşılamak için kredi ve borç kullandıklarını; bu nedenle çeşitli finans kuruluşlarına, tedarikçilere ve diğer şirketlere borçlanmak zorunda kaldıklarını düşünebiliriz.
Dolayısıyla, borç oranı, dış finansman ile şirketin öz kaynakları arasındaki fark olarak anlaşılabilir ve şirketin borcunun mevcut fonlarıyla karşılanıp karşılanamayacağını belirlemeye olanak tanır. Şirketin belirli bir borcu karşılayacak imkanlara sahip olmadığı belirlendiğinde, gelecekteki ödemelerde sorun yaşamamak için bu finansman yönteminden vazgeçmeyi tercih eder. Bu şekilde, borç oranı, sorumlu ve disiplinli bir şekilde kullanıldığında, bir şirketin veya işletmenin tamamen iflasına yol açabilecek mali felaketlerden kaçınmaya yardımcı olan çok faydalı bir araç olabilir.
Borç oranı nasıl yorumlanıyor?
Bu finansal aracı kullanırken , şirketin çeşitli finansal yükümlülüklerini karşılamak için sahip olduğu her bir euro öz sermaye karşılığında kaç euro dış finansmana sahip olduğunu gösterdiğini hatırlamak önemlidir . Başka bir deyişle, şirketin toplam borcunun, ödemelerini karşılamak için sahip olduğu kaynaklara oranla yüzde kaçını temsil ettiğini gösterir.
Dolayısıyla, 0.50'lik bir borç oranı, dış kaynakların, yani krediler ve borçlar yoluyla sağlanan finansmanın, şirketin öz sermayesinin %50'sini oluşturduğunu gösterir . Başka bir deyişle, 0.50'lik bir borç oranı, her 50 €'luk dış finansman için şirketin yaklaşık 100 €'luk öz sermayeye sahip olduğu anlamına gelir.
Pratikte, optimal borç/öz sermaye oranları büyük ölçüde şirketin türüne, finansal felsefesine, büyüklüğüne ve olası her duruma karşı kullanabileceği toplam kaynaklara bağlıdır. Bununla birlikte, optimal borç/öz sermaye oranı için genel kabul görmüş kriter genellikle 0.40 ile 0.60 arasındadır. Dolayısıyla, finans uzmanları bir şirketin borcunun toplam öz sermayesinin %40 ile %60'ı arasında olmasını önermektedir. Bu bağlamda, 0.60'ın üzerindeki bir borç/öz sermaye oranı şirketin aşırı borçlu olduğunu, 0.40'ın altındaki bir oran ise şirketin potansiyel genişleme için etkin bir şekilde kullanılmayan çok fazla kaynağa sahip olduğunu gösterir.
Borç oranı nasıl elde edilir?
Borç oranı, hem kısa vadeli hem de uzun vadeli tüm ödenmemiş borçların toplanmasıyla hesaplanabilir. Bu toplam daha sonra, öz sermayeye cari ve cari olmayan yükümlülüklerin (hissedar öz sermayesi olarak da bilinir) eklenmesiyle elde edilen toplam yükümlülüklere bölünür. Sonuç daha sonra 100 ile çarpılarak borç oranı yüzdesi elde edilir. Bu hesaplamanın formülü şu şekildedir:
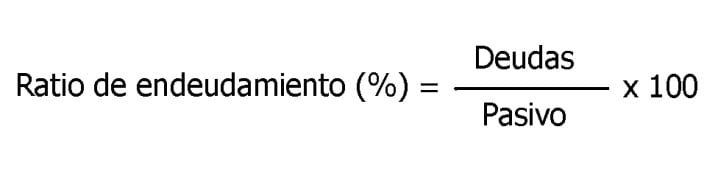
Kısa ve uzun vadeli borç oranı
Esasen, şirketin borcunun vadesine bağlı olarak kullanılan iki ana borç oranı formülü vardır . Birincisi kısa vadeli borç oranı (STR), ikincisi ise uzun vadeli borç oranıdır (LTR).
Kısa vadeli borç oranı (KDOR), kısa vadeli borçların veya cari yükümlülüklerin net öz sermayeye bölünmesiyle elde edilen bir yöntemdir. Öte yandan, uzun vadeli borç oranı, uzun vadeli borçların veya cari yükümlülüklerin net öz sermayeye bölünmesiyle elde edilir.

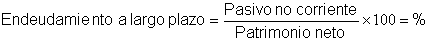
Genellikle, birçok şirket tarafından kullanılan strateji, uzun vadeli dış finansman stratejisidir, çünkü bu yöntem, borçla daha uzun bir süre içinde yüzleşmelerine ve dolayısıyla, daha fazla üretkenlik üretmek ve olmadan yerine getirmek için sahip oldukları vadeleri uzatmalarına izin verdiğinden ekonomik taahhütlerle ilgili sorunlar.
Sonuç
Bu makale boyunca gördüğümüz gibi, bir şirketin borç oranı, doğru ve sorumlu bir şekilde yönetildiğinde , zaman içinde bir şirketin ekonomik yönetimi ve finansal ödeme gücü için ideal bir kaynak olabilen mükemmel bir finansal araçtır. Ayrıca, yeterli potansiyele sahip işletmeleri hızla büyütmek için çeşitli finans kuruluşlarından uzun vadeli krediler ve borçlanma araçları şeklinde kaynaklar elde etmemizi sağlar ve bu borçlara ilişkin ödemelerin ve faturaların sorunsuz bir şekilde karşılanabileceği konusunda her zaman gönül rahatlığı sağlar. Şirketimizin veya işletmemizin borç oranını izlemenin amacı tam olarak budur.
Özetle, bu yöntem, belirli bir zaman dilimi içinde geri ödenebilecek kaynaklar olarak kredileri, borçları ve kredileri kontrol etme yöntemidir . Bu sayede, finansman eksikliği engeli olmadan ve şirketin istikrarını veya mali sağlığını etkileyebilecek aksaklıklar olmadan tüm finansal yükümlülüklerin karşılanabileceği kesinliğiyle işletmeyi geliştirebiliriz.
Indeks